PROMOMED扩大其在白俄罗斯的增量药物组合
29.08.2024
八月二十九日 ,2024,莫斯科-PJSC PROMOMED(莫埃克斯: PRMD)(以前和以下简称PROMOMED,"公司",以及与 其附属公司,"集团")公布集团的财务业绩 根据截至2024年6月30日的2024年6个月的IFRS标准。
在 2024年上半年,该公司在关键领域实现了稳健的增长 与同期相比的财务和业务指标 2023年。:
- 收入增长 增长22%,EBITDA增长更快54%%;
- 增加新的数目 已完成注册程序的药品(26个注册 证书(RU),+44%),包括用于治疗的药物的15RU 癌症,4用于对抗感染的药物,1用于 用于治疗糖尿病的药物,2用于治疗的药物 自身免疫性疾病,以及4-用于一般治疗药物;
- 增加 在创新药物在收入中的份额,高达57%,生物技术药物, 高达39%;
- 超支/超支 与战略治疗相关市场相比的增长 地区:
- 肿瘤学: +34%主要是由于新药推向市场;
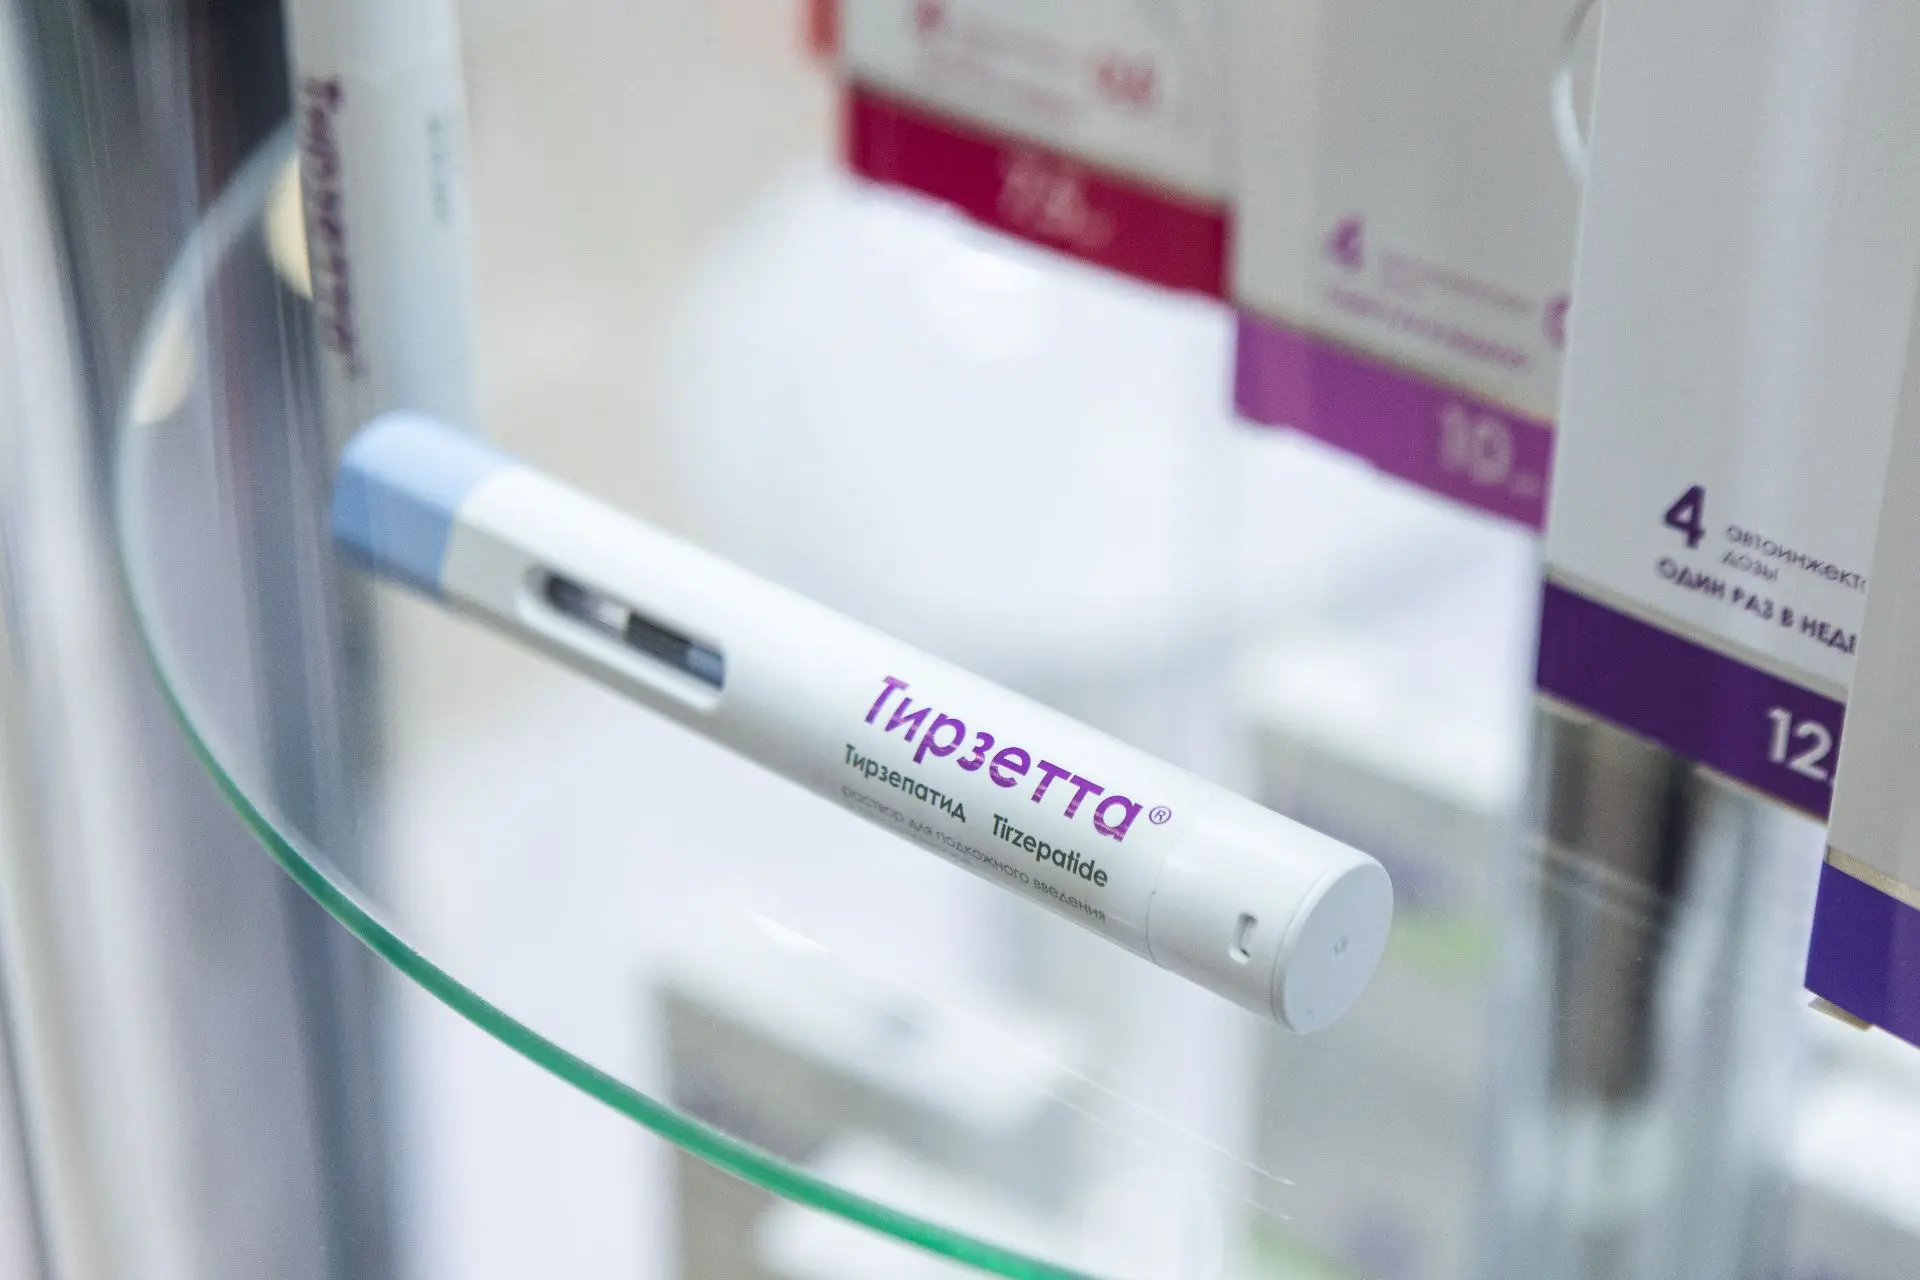
- 内分泌学: +15%,包括通过推出治疗糖尿病的创新药物 和肥胖GLP-1(Quincenta®和 Enligria®);
- 一般治疗:+28%;
- 份额 非处方药的高利润率药物增加到10%(Modelax®的销售额增加了140%);
- 减少开支 的债务负担。 净 截至2024年6月30日的债务/LTM EBITDA为2.5倍(与2024年3月31日相比减少了0.3倍,与2023年12月31日相比减少了0.1倍)。
- 预测 截至2024年底的净利润率没有变化,将达到 到15%以上。 2024年上半年净利润动态受一- 与首次公开招股及设立所得税准备金有关的时间开支 以前确认的费用。 这家公司反映了创造出来的 储备在其财务报表,但是,它估计额外的可能性 不太可能征收税款。 调整为一次性费用,净 2024年上半年的利润比可比增长了47% 去年的时期。
主要营运及财务 结果
|
万卢布(除非另有规定 ) |
1pg2024 |
1pg2023 |
|
数量 推出(推出)新药、活动 |
12 |
12 |
|
数量 新的注册证书,个人电脑。 |
26 |
18 |
|
收入 |
7 134 |
5 841 |
|
毛利 |
4 159 |
2 880 |
|
毛利率 |
58% |
49% |
|
息税折旧及摊销前利润 |
2 285 |
1 486 |
|
盈利能力 息税折旧及摊销前利润 |
32% |
25% |
|
净利润 |
5 |
465 |
|
一次性支出调整后的净收入 |
690 |
465 |
亚历山大*叶夫列莫夫,总干事
PJSC PROMOMED评论道:
一贯地突出
实施创新药物开发战略,实施
推广和提高运营效率的最佳实践。 在第一
在2024年的一半时间里,我们优先推出了几种新药
治疗领域。 除了已经说过的话
在公司首次公开发行期间,在报告期内
,许多物质的合成在我们的生产现场进行了本地化,例如,
尼罗替尼苹果酸酯,其用于治疗血癌的药物。
2024年上半年
该公司已获得26份新药注册证书
并已注册新专利12项。 我们继续
增加新药的销售,并使我们的产品组合多样化。
最抢手的治疗领域,从而
显示出显着的EBITDA增长。 (与上半年相比+54%
2023年)。 和投资于 R&D 正如我们所承诺的那样,他们几乎占了10%
的收入。, 与此同时,指标
净债务/EBITDA下降至2.5x的目标值。
我们正在实施一系列措施,以
提高运营效率,我们正在进行深度数字化转型
销售流程。 和 运作 规划 我们积极地将人工智能应用于
创新产品的开发。
我们确认
公司股票首次公开发行时公布的2024年财务预测及撤资计划
创新药物。, 与哪个
我们最早将在2025年提供医疗保健系统。"
运作结果
|
选定的运作 报告期的指标 |
1pg2024 |
1pg2023 |
|
新药的发射次数, 活动 |
12 |
12 |
|
新注册证书数量,pcs。 |
26 |
18 |
|
提交注册的新产品数量,pcs。 |
6 |
15 |
|
进行的医学研究数量,pcs。 |
37 |
23 |
|
新专利数量,pcs。 |
12 |
11 |
|
选定的运作 截至报告日期的指标 |
30.06.24 |
30.06.23 |
|
投资组合中的药物数量,pcs。 |
331 |
278 |
|
注册阶段的产品数量,pcs。 |
21 |
58 |
|
医疗过程中的产品数量 研究,个人电脑。 |
55 |
28 |
|
专利数量,pcs。 |
71 |
57 |
|
商标数量,个人电脑。 |
432 |
370 |
公司实施发展战略的基础和关键
创新投资组合,增加两者的注册数量
药品和知识产权对象。 相比于
去年同期,作为关键创新组合开发的一部分
该公司增加了临床前和临床的数量
进行的试验。 重点推出药物
用于治疗肥胖,糖尿病,疼痛综合征,
肿瘤疾病和丙型肝炎治疗已进入国家注册阶段。
公司简介
已提交
向Rospatent先进技术促进中心申请保护治疗癌症和艾滋病毒的创新药物的专利
. 已提交国际申请包括
在欧盟和美国,专利保护
公司的抗病毒药物。
在报告期内,该公司在Mosmedpark技术园开设了一个实验室,
配备最先进的分析设备。 该
实验室自己的分析技术使其能够研究和证明
其产品的质量,无论一些外国的可用性
分析材料。 生物制药研究也是在实验室的基础上进行的
,这是必要的,以优化注册
战略,加快药品进入市场。
确认遵守规定
凭借全球最佳的制造标准,公司的企业已经更新
EAEU GMP证书并扩大了新集团生产许可证
药品。
新产品总监Kira Zaslavskaya评论道:
«R部&D 它遵循研发时间表
在首次公开募股期间宣布,展示了技术和
智力领导力,并继续引进
-向医疗系统要求药品。 所掌握的技术的复杂性增加了。
我们已经开发了生物制药研究方法,以避免
漫长而昂贵的临床试验。 我们的方法形成了基础
专家委员会就
欧亚经济委员会药品(2024年18月3日第257号)。 我们已经完成了
多项关键产品组合的临床试验,并占主导地位
医学研究结构中的"临床前"反映了创造的优先顺序
新分子。 我们确认了对关键药物戒断的预测。"
投资组合的进展
主要创新产品
该公司此前宣布,
在2025-30年,它计划推出31个关键产品在这样的治疗
肿瘤学、内分泌学、神经病学和免疫学等领域.,
抗病毒药物等细分市场。 新产品撤出的时间表
对应于作为首次公开募股的一部分宣布的一个。
有关资料 市场
|
治疗范围 |
1pg2024,尺寸 相关市场十亿卢布。 [1] |
1pg2023,尺寸 相关市场十亿卢布。 [2] |
1pg2024,索引 公司产品的演变[3] |
|
内分泌学 |
9,3 |
6,7 |
144,2 |
|
肿瘤学 |
9,9 |
9,5 |
163,0 |
|
其他 基本组合的药物 |
88,1 |
79,5 |
128,7 |
PROMOMED专注于制药市场中最有前途的领域,需要创新和高科技。 在关键领域,该公司的进化指数显着高于100,这证实了该集团的产品在关键领域的增长超过了相关市场的动态。
有关资料 销售结构
|
1pg2024 |
1pg2023 |
|
|
药物的份额 收入中的内分泌学和肿瘤学, % |
54% |
54% |
|
药物的份额 通过商业和预算销售渠道销售, % |
53%/47% |
47%/53% |
|
VED的份额[4] 收入中的产品, % |
58% |
52% |
|
分数;分数 处方药收入, % |
90% |
94% |
|
创新产品在 收入, % |
57% |
42% |
|
生物技术产品在 收入, % |
39% |
32% |
内分泌和肿瘤产品在2024年上半年公司收入中的份额为54%,与2023年上半年的相同指标相对应。 该公司通过商业和预算销售渠道销售的药物在2024年上半年分别占53%和47%。 这种分布是很好的平衡和最佳的。
2024年上半年,创新和生物技术药物在公司收入中的份额分别增加到57%和39%,这反映了将创新高科技药物推向市场的既定战略的实施。
伊利亚*巴尔丁-杰尼索夫,
PROMOMED DM LLC总经理评论道:
«该公司正在成功实施一项战略,带来创新
产品推向市场,同时增加生物技术药物的份额。
由于前几年获得的经验和精心策划
内分泌学的策略、产品及
肿瘤学。 在零售领域,增加了对电视的推广和集中投资
广告使我们在相关市场实现了两位数的增长率。"
财务业绩 [5]
|
万卢布(除非另有说明) |
1pg2024 |
1pg2023 |
艾迪 y/y |
|
收入 |
7 134 |
5 842 |
22% |
|
毛利 |
4 159 |
2 880 |
44% |
|
毛利率 |
58% |
49% |
+9页。 |
|
息税折旧及摊销前利润 |
2 285 |
1 486 |
54% |
|
盈利能力 息税折旧及摊销前利润 |
32% |
25% |
+7页。 |
|
清洁 利润 |
5 |
465 |
- |
|
调整后净收入 一次性费用 |
690 |
465 |
47% |
收入 该公司在2024年上半年的份额增长了22%,达到71亿卢布。 与2023年上半年的58亿卢布相比。 该公司的收入增长率超过了医药市场的增长率,约为14%[6]. 收入增长的主要驱动因素是公司产品组合的扩大以及内分泌和肿瘤学、战略治疗领域药品销售的增长。
- 在内分泌学,收入增长 在2024年上半年,它是15%,比第一 2023年的一半。 这方面的主要增长动力 治疗领域是销售新药 用于治疗糖尿病和肥胖症,GLP-1 (昆森塔® 和Enligria® 于2023年11月至12月推出),以及 稳步前进 Reduxin®品牌的销售额不断增长。
- 在肿瘤学方面,收入增长 今年上半年 2024年,与2023年上半年相比为34%。 主要的 增长动力是新药推向市场(它们占市场的40%)。 2024年上半年肿瘤学组合的销售份额),以及稳步增长 来那度胺、阿比特龙和艾瑞布林的销售。
- 在一般治疗中,收入增长 在2024的上半年,它达到了28% 与2023年上半年相比,反映了核心新产品的推出 Otc(场外交易)投资组合的投资组合和两位数的销售增长, 主要是Modelax®品牌(同比增长140%)。
公司毛利 在2024的上半年,它增加了44%,达到42亿卢布。 相比2023年上半年的29亿卢布。 这种动态是由于成功地保存了每单位生产的平均成本,包括由于生产设施的现代化计划完成,以及产品组合(当前销售篮子中的一组产品)的变化,有利于
- 毛利率 2024年上半年增至58% 相比2023年上半年的49%。
指标 息税折旧及摊销前利润 2024年上半年增长54%% 以前 23亿卢布。 与2023年上半年的15亿卢布相比。
- 盈利能力 息税折旧及摊销前利润 2024年上半年增至32% 相比之下 从2023年上半年的25%。 盈利能力的增长 息税折旧及摊销前利润 担保人 实施情况 创新药物及重点推出及推广最具前景的产品 治疗领域。
财务费用 在2024的上半年,他们增加了111%,达到1,008百万卢布。 比较 到2023年上半年的4.78亿卢布。 这一趋势反映了增加 在利率方面。 因增加而引起的开支 在俄罗斯银行从2023年下半年开始的关键利率,以及增长 持续投资于研发及 营运资金。
净
利润 今年上半年
在2024中,它达到了5百万卢布。 与上半年的4.65亿卢布相比
2023年。 净利润下降是由于利息支出增加和一次性
与本组织有关的开支 新股发行 公司,以及为
先前确认的所得税
费用。 但是,该公司已在其财务报表中反映了创建的准备金
,它估计额外征税的可能性不大。 调整后
对于一次性费用,报告期的净利润为
擦6.9亿。
除了一次性效应的影响,公司
注意到在产品销售中存在客观的季节性因素,
其中,该集团的大部分销售额历史上下降在第二
半年。 该公司预计关键财务指标将显着增长,
包括净利润在内,2024年下半年。 根据公司预测
到2024年底,净利润率将超过15%。
主要流动性指标
|
万卢布(除非另有说明) |
30.06.2024 |
31.03.2024 |
31.12.2023 |
|
贷款和借款的债务 |
19 305 |
18 192 |
16 656 |
|
现金及现金等价物 |
(1 627) |
(702) |
(622) |
|
净债务 |
17 679 |
17 490 |
16 033 |
|
净债务/LTM 息税折旧及摊销前利润,x |
2,5x |
2,8x |
2,6x |
净债务指标/LTM 息税折旧及摊销前利润 截至2024年6月30日减少0.1% x 截至2023年12月31日,这一数字为2.5倍,而2023年12月31日为2.6倍。 年(与2024年3月31日相比-减少0.3x 从2.8x)。
主要现金流量指标
|
万卢布(除非另有规定 ) |
1pg2024 |
2023 |
1pg2023 |
|
现金 经营活动的流程 |
(1 472) |
(1 191) |
335 |
|
改变 人力资源部东哇哦 狼人哇哦 资本金但是 |
13 309 |
12 183 |
7 168 |
|
贸易的变化 应收账款 |
(1 084) |
(7 127) |
(2 006) |
|
现金流量 投资活动,包括: |
1 422 |
4 770 |
2 521 |
|
资本支出[7] |
735 |
2 897 |
1 590 |
|
研究成果 &开发(R&D)[8] |
604 |
1 525 |
815 |
|
自由现金流量 |
(2 811) |
(5 613) |
(2 069) |
经营活动的现金流量 在2024的上半年,它达到了(1,472)百万卢布。 与2023年上半年的3.35亿卢布相比,到2023年底,运营流量达到(1,191)百万卢布。 截至2024年6月30日的净营运资金增长了86%,达到133.09亿卢布,而截至2023年6月30日的净营运资金为71.68亿卢布。 与此同时,净营运资金比2023年底的121.83亿卢布增长了9%。 影响2024年上半年这些数字的主要因素是与不断向市场推出新产品和创新产品相关的当前贸易应收账款的增长。
净营运资金增加 反映了公司的积极增长阶段。 该公司希望在未来期间优化净营运资金,包括通过实施的销售和运营计划(SnOP)流程和优化的供应商池。
创新药销售的持续增长将对经营活动的现金流产生积极影响。
截至2024年6月30日的应收账款增加了14%,达到10,032百万卢布。 由于2024年第二季度的销售增长,截至2023年12月31日,这一数字为87.99亿卢布。 截至2024年6个月财务报表公布之日,没有逾期应收账款。
投资活动的现金流量 在2024的上半年,它达到了1,422百万卢布。 与2,521上半年的2023百万卢布相比。
资本支出 在2024的上半年,他们减少了54%,达到735百万卢布。 与2023年上半年的15.9亿卢布相比,由于资本支出时间表的变化,以及在生产能力发展方面计划完成积极投资周期。
研发费用 在2024的上半年,他们减少了26%,达到604百万卢布。 与2023年上半年的8.15亿卢布相比。 这一动态是由临床前和临床试验的时间表和相关付款驱动的。 研发总投资占收入的近10%,这符合历史趋势。 研发投资预计将在2024年下半年增加。
2024年预测
根据2024年上半年的结果,该公司确认了先前发布的2024年预测,如下所示。:
|
指标 |
2024年预测 |
|
净收入增长, yoy |
>35% |
|
盈利水平 根据skorr的说法。 息税折旧及摊销前利润[9] (占净收入的%) |
>35% |
|
盈利水平 按净利润计算(占净收入的%) |
>15% |
|
净债务/很快。 息税折旧及摊销前利润 (最近12个月),x |
<2,5x |
可持续发展
教职员:
截至2024年6月30日,员工总数增加了12%,达到2,151人,而截至2023年6月30日为1,928人。 员工人数增长的主要驱动力是研发部门、IT数字化转型、营销和销售。
截至2024年6月30日,研发人员增加了13%,达到416人,而截至2023年6月30日,这一数字为368人。
企业管治:
2024年5月,PROMOMED成立了董事会。,
由9人组成,其中独立董事4人。 董事会
董事已成立审计委员会、提名及薪酬
委员会,以及一个战略和可持续发展委员会。
发展:
加强
年轻科学家的人力资源潜力是最重要的领域之一
集团的发展。
学生人数
大学(奥加列夫莫斯科国立大学,门捷列夫俄罗斯技术大学,RosUniMed和Lobachevsky国立研究大学,
St.Petersburg University Of Chemistry and Pharmacy),其中已得出结论。
合同,是超过75人,其中20在2024。
在
2024年2月,与萨兰斯克州签署了合作协议
工经学院。
慈善事业:
在
2024年6月,为帮助萨兰斯克举行了慈善活动
共和儿童临床医院。
报告后的事件
日期
2024年7月12日,普通股首次公开发行(以下简称IPO)。
公司。 散户和机构投资者的需求显着增加
超过了供应量。 一股的价格是400卢布,成交量
安置的-6十亿卢布。 根据IPO结果,公司市值
达85十亿卢布。 股票交易于2024年7月12日开始,股票代码如下
PRMD和ISIN RU000A108JF7。 该公司的股票在第二次报价上
莫斯科证券交易所证券列表。
关于公司
PJSC PROMOMED是一家具有潜力的领先创新生物制药公司
在有前途的制药市场领域取得显着增长。
该 公司的结构包括自己独特的世界级研发中心 和高新技术企业,生物化学家厂。 多亏了这个 ,PROMOMED实现了一个完整的生产周期的概念"从想法到 到分子,从分子到患者",及时响应急 行业的需求,以及实施最新的技术来创造 创新药物。 公司发展多元化 10大领域的330多种药物组合 医药市场。 该公司的投资组合包括"重磅炸弹"药物和 在俄罗斯没有类似物的创新生物技术药物 市场。 根据自己的发展,该公司生产用于 社会显着疾病的治疗:肿瘤学,糖尿病,肥胖症, 神经病学,传染病,风湿病学等。 由于它自己 创新的化学技术和生物技术,以及现代 生产设施,公司是系统的积极参与者 确保国家药品安全和 国家的进口独立性。
网上研讨会,致力于PJSC的运营和财务业绩首次启动 2024年6个月,2024年8月29日下午3时开始。
到 参加网络研讨会,您必须使用链接注册: 登记注册
联络人
投资者须知
ir@promomed.pro
对于媒体
pr@promomed.pro
责任限制声明
此消息及其中包含的信息不是:
- 购买任何证券的要约,
- 购买邀请书 任何证券,
- 作为此类要约或邀请的一部分,
- 在俄罗斯联邦或 其他司法管辖区,
- 通过鼓励或推荐交易,
- 它也不受解释为 这样。
这份来文或其中的任何部分都不是结论的基础
任何交易或承担任何义务,他们不能
用于任何交易或义务,或
作为达成任何交易或承担任何交易的诱因。
义务。
本公告及其任何部分均不应起作用
作为作出任何投资决定的基础。
本通讯的发表并不意味着投资
建议(在俄罗斯联邦立法中定义的含义
俄罗斯联邦(包括1996年4月22日第39-FZ号联邦法律"
证券市场")。 此消息中提供的信息不是
个人投资建议及金融工具
或者其中提到的交易可能不符合您的
投资概况和投资目标(预期)。 确定;确定
金融工具或交易是否符合您的利益,
投资目标、投资年期及可接受的风险水平
这是你的任务。 PJSC PROMOMED(以下简称本公司)
对交易或交易时可能造成的损失概不负责。
投资于本资料所述的金融工具,而不投资于本资料所述的金融工具
建议使用此信息作为唯一
作投资决策时的信息来源。
在作出投资决定之前
或者不与公司的股票进行交易,这是必要的,除其他事项外,
熟悉本公司网页所披露的资料。 https://e-披露资料.茹/门户/公司简介.aspx的?身份证=38533.
资料
本公告所载可包括估计数及其他
关于意图、计划、未来事件、财务的前瞻性陈述,
集团的业务或其他活动。 实际事件、计算及
其活动的结果可能与所载的结果或
前瞻性陈述、词语和表达中所预期的
本通讯或有关资料所提供的资料
由于各种外部和内部因素的影响(一般
经济状况;与业务细节相关的风险
公司,包括公司无法控制的公司;变更
在公司及行业的市场情况下
集团运作;地缘政治和其他因素和风险)。 目标的指示,
潜力,增长机会或其他指标不是保证
这些目标的实现,潜力,机会。
确定和计算业务和财务指标的方法
公司的方法可能与其他个人、公司使用的方法不同
,或组织。
本公司或本集团所属人士、其董事,
参与者(股东),员工,代表不提供任何
确认准确性、完整性或明确性的保证或保证
本通讯或相关资料所载资料及资料的性质
,并且不承担任何义务或
更新它们的义务。
[1] 资料来源:IQVIA,二级销售数据 生产者价格。
[2] 资料来源:IQVIA,二级销售数据 生产者价格。
[3] Evolution Index(EI)是一种进化索引 计算以评估产品及/或公司产品组合的进度 市场,反映一个产品相对于其相关市场增长的增长率。 价值 超过100表明产品或投资组合增长了多少个百分点 比市场更快。
[4] 重要的 及基本药物
[5] 国际财务报告准则数据、管理 报告书
[6] 来源IQVIA数据库
[7] 对应于"与收购、创造有关的付款"行, 现代化,重建和准备使用操作系统"现金流量 IFRS报告声明,CapEx
[8] 对应于"与收购和创造有关的付款"行 无形资产"国际财务报告准则报告、研发现金流量表
[9] 这里和下面
调整后息税折旧摊销前利润是针对所得税费用、财务成本、财务收入、无形资产折旧以及固定资产和使用权资产折旧额调整后的期间净利润。
第一时间获取最有趣的新闻与文章!
发送成功!
新闻处
如需新闻稿或采访,请联系我们的新闻处